El 72% de los menores de 40 años se queda sin plata antes del día 20 y seis de cada diez se endeudaron
 WindwhistlerOctober 18, 20264 Mins read
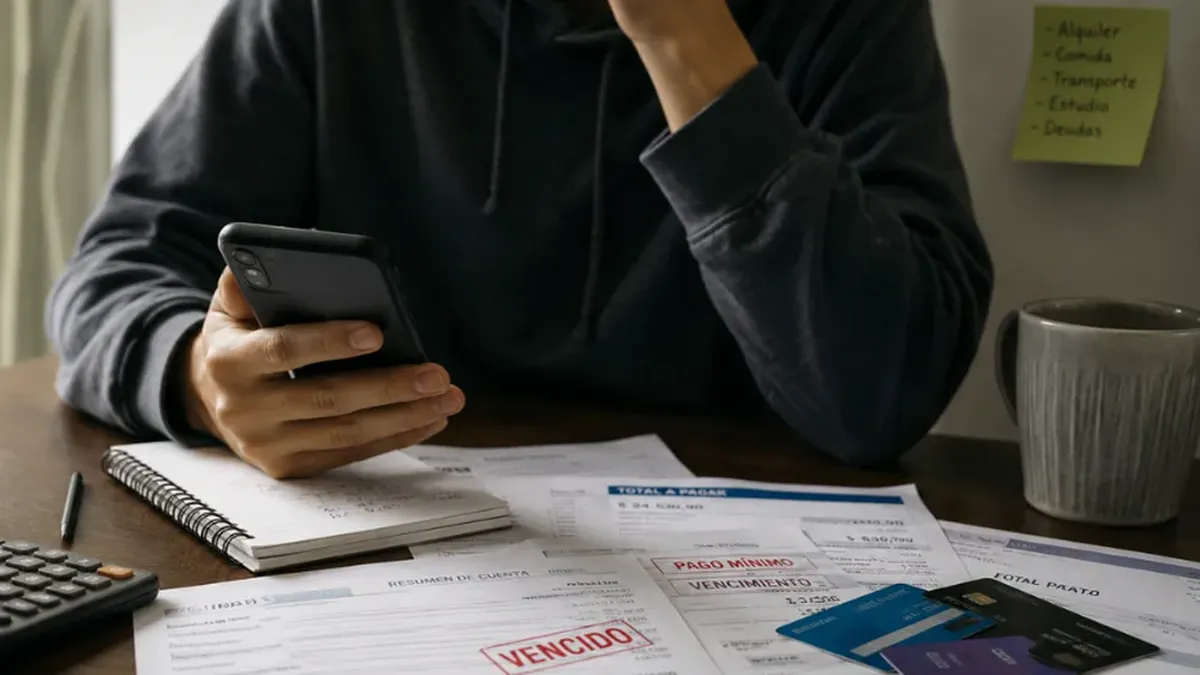
Los ingresos de los argentinos se agotan antes de que termine el mes y el crédito se convirtió en una herramienta para cubrir los gastos cotidianos. Según un informe correspondiente a septiembre, el 72% de los menores de 40 años se queda sin dinero a más tardar el día 20, mientras que el 60,9% de ese grupo tomó deuda durante los últimos seis meses. Apenas el 3% consigue ahorrar.
El Monitor de Opinión Pública (MOP) de Zentrix Consultora también mostró que el problema atraviesa a distintos sectores sociales, aunque con mayor intensidad entre los hogares de menores ingresos. En la clase baja, el 83,3% se queda sin dinero a más tardar el día 20 y solo el 0,9% logra ahorrar. En paralelo, el 56,2% de los encuestados se endeudó en los últimos seis meses y el 81,8% considera que su salario no le gana a la inflación.
La preocupación por la morosidad también se refleja en las respuestas sobre el rol del Estado. El 67% de los consultados está a favor de algún tipo de intervención pública frente al endeudamiento, aunque la mayoría se inclina por regular las condiciones de los créditos antes que por condonar las deudas. El diagnóstico del informe apunta a un problema persistente: los ingresos pierden capacidad de cubrir los gastos mensuales y cada vez más hogares recurren al financiamiento para llegar a fin de mes.
La deuda se usa para pagar alimentos, salud y servicios El informe de Zentrix muestra que el crédito funciona cada vez más como una extensión del ingreso mensual. Entre quienes tomaron deuda, el 55,1% lo hizo para cubrir gastos básicos, como alimentos y salud, mientras que el 21,3% recurrió al financiamiento para pagar tarifas y servicios. Solo el 11,8% se endeudó para comprar bienes durables.
La situación es especialmente delicada entre los sectores de menores ingresos. En la clase baja, el 68,1% tomó deuda durante los últimos seis meses y, entre quienes lo hicieron, el 65,5% destinó el dinero a gastos básicos. En la clase alta, en cambio, el endeudamiento alcanzó al 36,5% y el 63,4% de quienes tomaron crédito lo utilizó para adquirir bienes durables.
La clase media presenta una situación intermedia, aunque con una presión particular de los gastos fijos. El 51,4% se queda sin ingresos antes de terminar el mes y el 47,1% tomó deuda en los últimos seis meses. Entre quienes se endeudaron, el 45,6% lo hizo para cubrir gastos básicos y el 29% para pagar tarifas y servicios, la proporción más alta entre los tres estratos sociales.
El 67% reclama algún tipo de intervención del Estado Frente al avance de la morosidad, el relevamiento registró una mayoría favorable a que el Estado intervenga. El 36,1% considera que el endeudamiento es un problema de toda la sociedad y que el sector público debería hacerse cargo, mientras que el 30,9% sostiene que, aunque se trata de una cuestión entre privados, también corresponde una intervención estatal. El 29,1% opina que el Estado no debería intervenir.
Entre quienes respaldan alguna medida pública, la principal alternativa es regular el otorgamiento y las condiciones de los créditos, opción que reúne el 61,3% de las respuestas. En segundo lugar aparece la refinanciación de las deudas a través del Banco Central, con el 23,6%, mientras que apenas el 7,5% se inclina por una condonación por ley.
Los resultados muestran que la preferencia mayoritaria está puesta en establecer reglas para el acceso al financiamiento y las condiciones de pago, antes que en eliminar las obligaciones existentes. La discusión sobre la morosidad se vincula así con la capacidad real de los hogares para afrontar las cuotas sin comprometer sus gastos esenciales.
Los salarios pierden contra la inflación y el ahorro desaparece La percepción sobre los ingresos refuerza el diagnóstico del informe. El 81,8% de los encuestados considera que su salario no le gana a la inflación. Además, desde marzo la proporción que expresa esa opinión se mantuvo por encima del 81% y llegó al 87,4% en julio, según los datos del MOP.
La evaluación de la economía también presenta diferencias entre la situación personal y la del país. El 39,3% califica negativamente su situación económica individual, mientras que el 61,5% tiene una opinión desfavorable sobre la economía nacional. La brecha es de 22,2 puntos porcentuales.
Por nivel socioeconómico, la evaluación negativa de la situación del país alcanza al 70,7% en la clase baja, al 56,5% en la clase media y al 42,9% en la clase alta. La percepción sobre la economía nacional es, por lo tanto, más crítica entre quienes también enfrentan mayores dificultades para sostener sus gastos mensuales.
Los jóvenes y la clase baja, los sectores con menos margen Los menores de 40 años y los hogares de menores ingresos comparten tres características: los ingresos se agotan antes de fin de mes, el ahorro es escaso y el endeudamiento tiene un peso importante. Entre los jóvenes, el 60,9% tomó deuda durante los últimos seis meses y solo el 3% consiguió ahorrar. En la clase baja, el endeudamiento alcanzó al 68,1% y el ahorro apenas al 0,9%.
En ambos grupos, el crédito aparece asociado principalmente a la necesidad de sostener los gastos cotidianos. Cuando los ingresos no alcanzan para cubrir alimentos, salud, tarifas y servicios, la deuda permite afrontar los pagos inmediatos, pero traslada parte de la carga al mes siguiente.
El informe advierte sobre el riesgo de que ese mecanismo se vuelva permanente: si los ingresos vuelven a agotarse antes de fin de mes, las cuotas pendientes reducen todavía más el dinero disponible y pueden impulsar nuevas necesidades de financiamiento. En ese escenario, la morosidad deja de ser un episodio aislado y se convierte en un riesgo para los hogares que dependen del crédito para subsistir.
Los datos de septiembre muestran que el problema no se limita al nivel de los salarios, sino también a cuánto duran frente a los gastos mensuales. Con poco margen de ahorro y una proporción elevada de endeudamiento destinado a necesidades básicas, la sostenibilidad de las cuotas y las condiciones de acceso al crédito aparecen entre los principales desafíos para las familias.
Vuelos al Caribe por u$s4: la low cost que vende pasajes ultra baratos desde Argentina
Los viajeros acaban de recibir una noticia excelente. La aerolínea dominicana de...
WindwhistlerOctober 18, 20260
Martín Uribe: “Muchos de los dólares que están en el Banco Central no le pertenecen al Gobierno
"El esquema debería ser de política fiscal dura y política monetaria más...
WindwhistlerOctober 18, 20260
Consumo en baja: las ventas por el Día de la Madre 2026 retrocedieron 1,4% interanual
Las ventas de los comercios minoristas pyme por el Día de la...
WindwhistlerOctober 18, 20260


Una prestigiosa consultora internacional ve riesgos para Javier Milei en 2027 y recorta su apuesta por activos argentinos
La economía argentina atraviesa una transición que, de acuerdo a un reciente...
WindwhistlerOctober 18, 20260
