
Impuesto al Valor Agregado: peligroso límite a derechos de los contribuyentes
 WindwhistlerDecember 22, 20253 Mins read
En los últimos pronunciamientos judiciales vinculados al tratamiento del Impuesto al Valor Agregado (IVA), se advierte una tendencia restrictiva en la aplicación de la teoría de las correcciones simétricas prevista en el artículo 81 de la ley 11.683. Tanto el fallo de la Sala D del Tribunal Fiscal de la Nación (TFN), como la reciente confirmación en el mes de diciembre por la Cámara Contencioso Administrativo Federal Sala III CAF 23598/2025/CA1; Eleprint SA-Martínez de la Fuente SA UTE-Interconexión 132 KV (TF 67869394-I) C/ Dirección General Impositiva s/ Recurso Directo de Organismo Externo, descartan la procedencia de dicho instituto aun cuando se reconoce expresamente que el caso se limita a un mero diferimiento temporal del ingreso del tributo, ya regularizado por el contribuyente. Las correcciones simétricas: naturaleza y finalidad El artículo 81 de la ley 11.683 consagra un principio de neutralidad y equilibrio fiscal, al permitir que, cuando un ajuste fiscal revele pagos improcedentes, en exceso o desfasajes temporales, se efectúe una compensación automática, evitando resultados distorsivos o un enriquecimiento sin causa del Fisco. La jurisprudencia ha reconocido reiteradamente que este instituto: No se limita a supuestos de pago material en exceso. Resulta aplicable también cuando el contribuyente ingresó el tributo en un período distinto, siempre que el impuesto haya sido efectivamente abonado. Tiene carácter imperativo, no discrecional, para la Administración. En el caso bajo análisis, la UTE sostuvo —en forma subsidiaria— que: El débito fiscal cuestionado había sido incorporado en la declaración jurada del período siguiente. No existió omisión definitiva del impuesto, sino un error de imputación temporal. La negativa a aplicar correcciones simétricas generaba un doble efecto perjudicial: a) exigencia de intereses por un tributo ya ingresado, y b) mantenimiento de créditos fiscales computados por terceros proveedores, ya integrados al sistema. En este sentido, el planteo fue claro: no hubo perjuicio fiscal, ni alteración de la recaudación, sino únicamente un diferimiento. Interpretaciones restrictivas El TFN, y esto lo expreso con preocupación, no desarrolló un análisis autónomo del instituto de las correcciones simétricas. La mayoría se limitó a confirmar la determinación por el capital, desplazando el debate hacia la condonación de intereses y multas en virtud de la ley 27.743. No se advierte en los votos mayoritarios una respuesta concreta al argumento central del contribuyente basado en el artículo 81 de la ley 11.683. En la Cámara Contencioso Administrativa Federal, por su parte, fue más explícita, aunque igualmente restrictiva. Sostuvo que: Las correcciones simétricas no resultan aplicables cuando el ajuste deriva de un encuadre jurídico del momento del hecho imponible. El instituto se limita a supuestos de verificación fiscal con pagos improcedentes o en exceso, lo que —a su criterio— no se configuraba en el caso. De este modo, calificó la cuestión como un error de imputación temporal, excluyéndola del ámbito del artículo 81. Consideraciones finales La interpretación adoptada por la Cámara presenta, a mi criterio, serias y llamativas objeciones. Restricción indebida del art. 81 LPT La ley no exige que exista un “pago en exceso” en sentido estricto. Basta con que el ajuste revele una neutralización del débito por efectos compensatorios dentro del propio sistema. Desconocimiento del carácter instrumental del período fiscal El período fiscal no constituye un fin en sí mismo, sino una herramienta de imputación. Cuando el impuesto fue ingresado, exigir su reimputación sin corrección simétrica implica privilegiar la forma sobre la sustancia. Riesgo de enriquecimiento sin causa del Fisco Negar la compensación cuando el tributo ya fue abonado —aunque fuera en otro período— conduce a resultados incompatibles con los principios de razonabilidad y equidad tributaria. La no aplicación de la teoría de las correcciones simétricas en el caso analizado revela una tendencia peligrosa a vaciar de contenido un instituto esencial para preservar la coherencia del sistema tributario. Cuando el debate se reduce exclusivamente a cuándo se ingresó el impuesto —y no a si se ingresó—, la respuesta jurídica no puede prescindir de los mecanismos legales diseñados precisamente para resolver esos desfasajes. Contador público. Tributarista.
Conectividad regional, auge de escapadas y la pasión por el turismo deportivo del viajero argentino
El pulso del turismo emisivo en la Argentina atraviesa un momento de...
WindwhistlerOctober 13, 20260
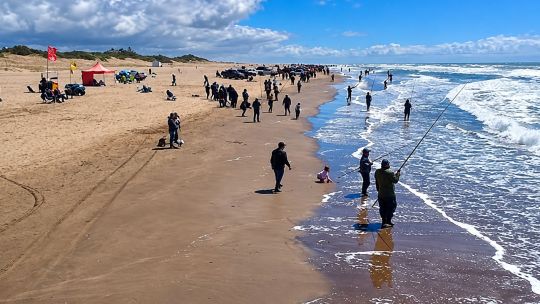
El último tiro cambió todo: pescó un pez elefante y ganó $ 20.000.000
Promediando el cierre de la semana pasada los pronósticos parecían tronchar la...
WindwhistlerOctober 13, 20260
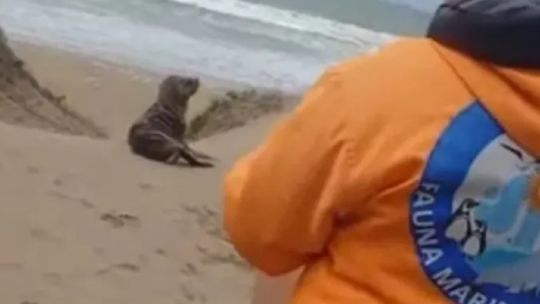
Así rescataron a un cachorrito de lobo marino de un pelo en los médanos de Miramar
Un sorpresivo y emotivo procedimiento de preservación ambiental conmovió por completo a...
WindwhistlerOctober 13, 20260


Proyectan exportaciones récord del agro en 2027, pero advierten que aún faltan dólares para el año electoral
A un año de las elecciones presidenciales, la pregunta sobre si estarán...
WindwhistlerOctober 13, 20260
