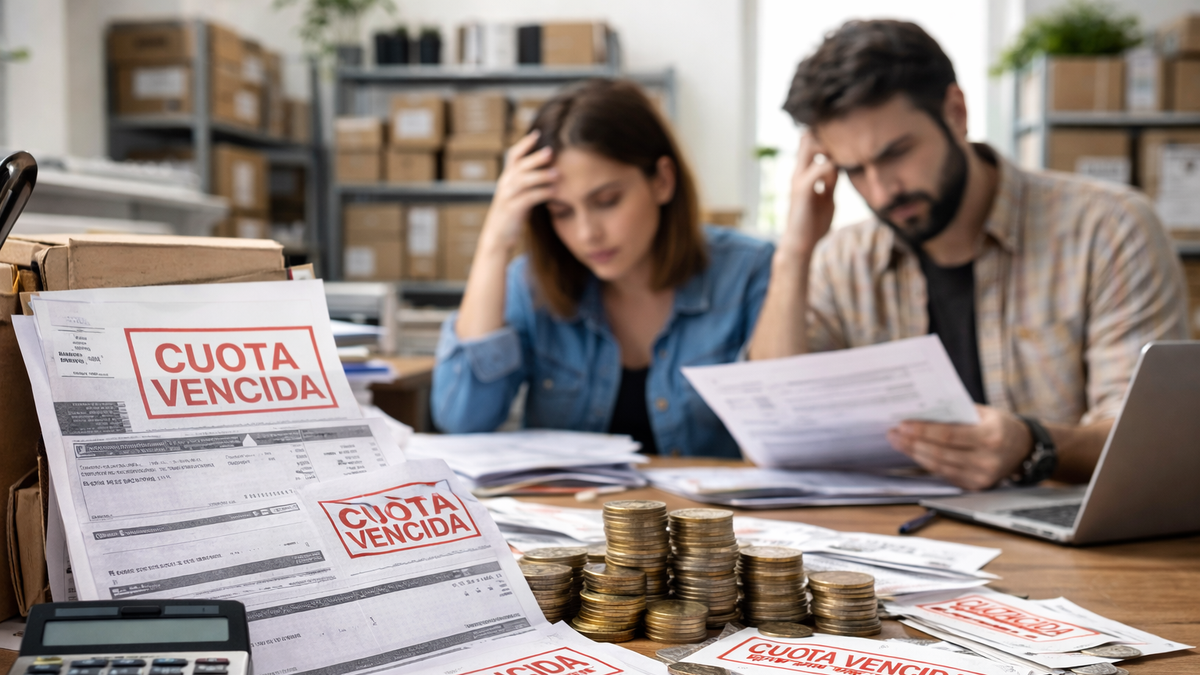
Morosidad: más del 50% de las personas que solo tienen créditos con fintech registra atrasos en los pagos
 WindwhistlerJuly 17, 20263 Mins read
La morosidad se quintuplicó durante el último año y medio, lo cual impide que la baja en las tasas de interés se propague hacia todas las líneas de créditos, y representa un obstáculo importante para una reactivación sostenida del financiamiento al sector privado. El ratio de irregularidad aumentó para prácticamente todos los prestatarios, pero es particularmente más preocupante entre aquellas personas que tomaron un préstamo en entidades no financieras. Según un informe publicado por Equilibra este jueves, en mayo de 2026 fueron 20,7 millones los individuos endeudados en Argentina. De este total, el 37,7% (7,8 millones) tiene créditos solo con bancos, el 36,7% (7,6 millones) se financia tanto en el segmento financiero como no financiero, mientras que el 25,6% (5,3 millones) es exclusivo de las entidades no financieras, en su mayoría fintech, fundamentalmente por dificultades para cumplir con los requerimientos de los bancos. Al interior de este último grupo, más del 50% (2,9 millones de personas) tiene atrasos en los pagos. Este porcentaje baja al 20% en los deudores exclusivamente bancarios y al 17% en aquellos que tienen préstamos con ambos tipos de instituciones. La morosidad se transformó en un problema socioeconómico Al agrupar todo el monto del financiamiento al crédito privado, la morosidad de mayo rozó el 10% (9,7%), cuando 18 meses atrás era de apenas 2%. El incumplimiento es más elevado en personas que empresas (16,1% vs 3,5%) y en entidades no financieras que financieras (30,3% vs 7,6%). Equilibra explicó que este salto “vino precedido por un boom del crédito de la mano del equilibrio fiscal que permitió a los bancos aumentar la oferta a privados y de una mayor demanda de los agentes para amortiguar la fuerte caída inicial de sus ingresos”. Sin embargo, este boom del crédito se transformó en un problema macroeconómico y socioeconómico. “A las familias no les alcanza el ingreso; la mora no es sólo con el crédito, también viene creciendo el atraso de pagos en expensas, prepagas, cuotas de clubes, etc,”, profundizó la consultora. Las fintech concentran casi el 14% del crédito total al sector privado Un relevamiento de la consultora LCG exhibió que, en el quinto mes del año, el crédito no bancario representó el 13,7% del financiamiento total al sector privado. El 91,6% del mismo fue dirigido hacia las familias, dejando el resto para las empresas. El trabajo reportó una morosidad del 28,7% en este tipo de préstamos, cuando en los bancos el número es del 7,3%. “El endeudamiento de los hogares con entidades no bancarias representa 0,4 meses de ingresos de la masa salarial mensual”, señaló. Casi el 40% de los jóvenes está en mora A nivel etario, son los jóvenes los que mayores dificultades tienen para acceder al crédito, y cumplir con ellos en tiempo y forma. De acuerdo con el informe de Equilibra, casi el 40% de las personas de entre 18 y 29 años está en mora. El número desciende al 27,5% entre los adultos de entre 30 y 64 años, y al 16,4% entre los adultos mayores. La consultora resaltó que la mayor parte del financiamiento en jóvenes se da con fintech, y también es este segmento el que presenta mayores ratios de irregularidad. ¿La morosidad encontró un techo?: qué dicen el BCRA y los bancos privados El vicepresidente del BCRA, Vladimir Werning, aseguró hace semanas que la morosidad tocó un pico en el segundo trimestre, por lo cual los próximos datos podrían empezar a mostrar un freno en esta dinámica alarmante. Por su parte, dentro de algunos bancos privados ya advierten un techo en la morosidad de las familias, aunque no en las empresas debido, principalmente, a los problemas arrojados por las pymes debido, creen, a la menor educación financiera y una menor eficiencia en el manejo de la situación económica. Al respecto, la consultora 1816 señaló que en mayo y junio el crédito en pesos al sector privado dejó de caer en términos reales, pero sin arrojar mejoras considerables. Aun así, no ven que “de acá a las elecciones del año que viene, el crédito a familias sea un motor muy relevante de la actividad económica (como lo fue en el 2do semestre 2024 y 1er semestre 2025 ) dado que más del 27% de las personas que tomaron préstamos dejaron de ser ‘sujetos de crédito'”. Este último dato abarcaría a aproximadamente 5,6 millones de personas.
Conectividad regional, auge de escapadas y la pasión por el turismo deportivo del viajero argentino
El pulso del turismo emisivo en la Argentina atraviesa un momento de...
WindwhistlerOctober 13, 20260
El último tiro cambió todo: pescó un pez elefante y ganó $ 20.000.000
Promediando el cierre de la semana pasada los pronósticos parecían tronchar la...
WindwhistlerOctober 13, 20260
Así rescataron a un cachorrito de lobo marino de un pelo en los médanos de Miramar
Un sorpresivo y emotivo procedimiento de preservación ambiental conmovió por completo a...
WindwhistlerOctober 13, 20260


Proyectan exportaciones récord del agro en 2027, pero advierten que aún faltan dólares para el año electoral
A un año de las elecciones presidenciales, la pregunta sobre si estarán...
WindwhistlerOctober 13, 20260
